

Новшества по кредитным историям, которые приняли 1 апреля, заработают с 5 января 2025 года. Об этом предупреждает Нацбанк. Напомним, эти изменения среди прочего предполагают, что торговля и мобильные операторы будут «сливать» новые данные о своих клиентах.
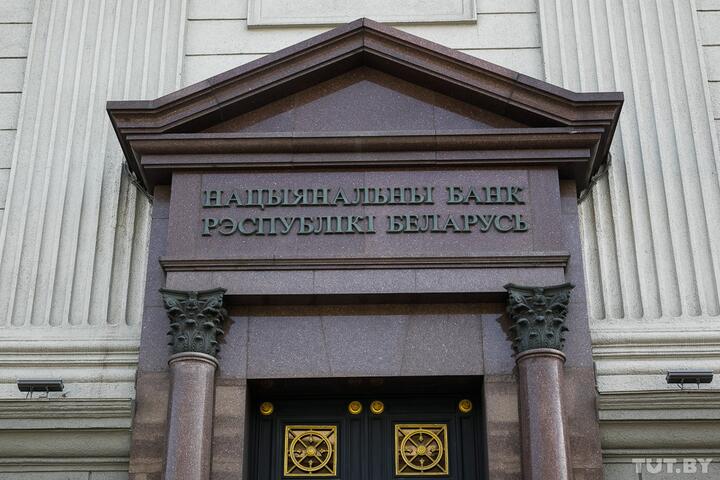
Коротко о том, что такое кредитный рейтинг и зачем он нужен. В 2015 году Нацбанк запустил кредитный рейтинг населения. Если упростить, то это «журнал» с отметками тем, кто хочет взять кредит. Исходя из этих оценок кредитополучателей распределяют по категориям от А1 (идеальный заемщик) до E3 (человек, которому кредит лучше не давать). Принимая решение о выдаче кредита, банки ориентируются в числе прочего и на эти категории. Такая методика называется скоринговой моделью, и ее используют во всем мире. Среди прочего учитывается, не было ли просроченных платежей по кредитам, есть ли у человека другие займы, не выступает ли он поручителем у кого-то другого.
В начале нынешнего месяца Александр Лукашенко подписал закон с изменениями по кредитным историям. Как сообщил 15 апреля Нацбанк, изменения заработают с 5 января 2025 года. Также регулятор рассказал некоторые подробности по изменениям.
Какие организации будут «сливать» данные для кредитных историй
Власти среди прочего расширили список источников, из которых берется информация для кредитной истории человека. Так, в нее начнут включать информацию об отсрочках или рассрочках по оплате товаров и услуг. Речь в том числе о мобильных операторах и торговых сетях (к примеру, крупный онлайн-гипермаркет 21vek.by или сеть салонов «НА'СВЯЗИ», как отмечали чиновники на стадии обсуждения законопроекта).
Так, для кредитной истории добавили данные от специализированных организаций и операторов сервиса онлайн-кредитов. Также чиновники прописали, что данные для кредитной истории будут предоставлять и организации, «регулирование деятельности которых будет осуществляться Нацбанком в будущем».
Что изменили по доступу к кредитным историям
Увеличено количество кредитных отчетов, которые можно получить бесплатно, — до двух за один календарный год (ранее — один раз). Но тут есть нюанс: если нужен распечатанный отчет, а не в электронном формате, то бесплатно его получить по-прежнему можно будет только один раз за год.
Чиновники также ввели возможность предоставления кредитного отчета в случае смерти физлица его наследнику.
Также власти конкретизировали механизм отзыва согласия на предоставление Нацбанком пользователю кредитной истории. Без согласия физлица получить эту информацию по-прежнему смогут суды и правоохранители.

